07-国债
为什么央行大量购买长期债券可以压低国债的利率?
ChatGPT 说:
这是一个典型的货币政策和债券市场机制的问题。核心逻辑是 “供求关系 + 定价机制”。我分几个层次解释:
1. 国债利率的本质
债券价格 ↔ 收益率(利率)反向关系:
债券价格上升 → 固定票息相对价格变高 → 到期收益率下降。
债券价格下降 → 收益率上升。
因此,市场上的国债“利率”其实是由国债的价格决定的。
2. 央行购买长期债券的影响
当央行 大规模买入长期国债 时:
市场上的国债供给(可流通部分)减少;
需求突然增加(央行是超级大买家)。
这会推高国债价格。
价格上升 → 收益率下降 → 长期国债利率被压低。
3. 传导机制:为什么要压低长期利率
降低社会融资成本:长期国债利率往往是企业和家庭贷款利率的基准(比如按揭贷款、长期企业债的定价参考)。
刺激投资与消费:当长期借贷更便宜时,企业更愿意借钱投资,家庭更愿意贷款买房或消费。
信号效应:央行释放“维持宽松”的信号,市场预期未来利率将保持低位,进一步推动利率下行。
4. 特别点:为什么强调“长期”债券
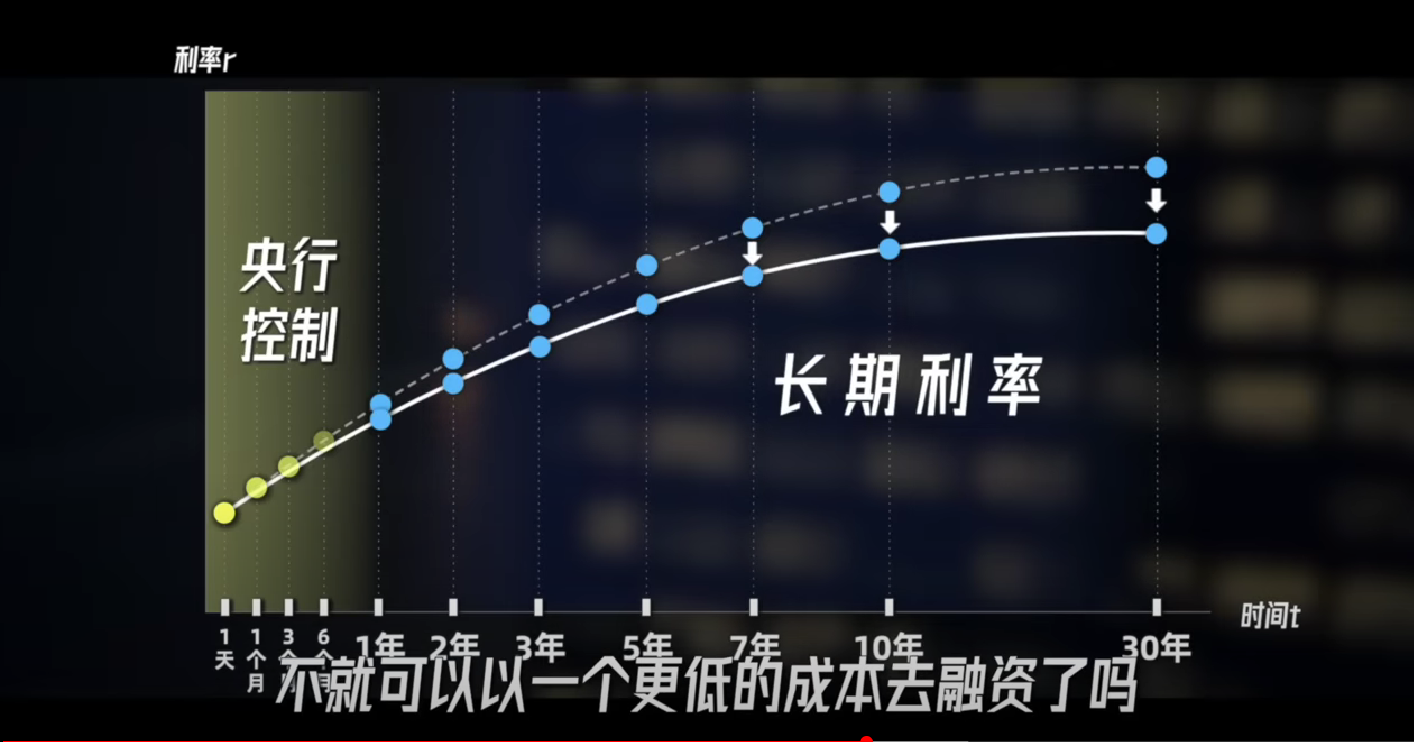
短期利率央行可以直接控制(比如政策利率、公开市场操作)。
长期利率更多取决于 市场对未来利率和通胀的预期。
央行直接买长期国债,可以在预期层面改变市场的收益率曲线,把长期利率也压低,这就是所谓的 量化宽松(QE)或收益率曲线控制(YCC)。
📌 总结:
央行大量买入长期国债 = 增加需求 → 推高债券价格 → 压低收益率。
这样可以降低长期融资成本,刺激经济。
购买国债的收益是如何计算的?国债的价格是如何确定的?举例说明
ChatGPT 说:
这个问题问得非常关键 👍。理解 国债收益 和 价格决定机制,就能看懂央行操作和市场反应。我们分开讲:
1. 国债的收益是怎么计算的?
国债收益通常指 到期收益率(Yield to Maturity, YTM),它综合了票息收入和价格差额。公式比较复杂,但直观理解是:
收益率=票息收入+买卖价差买入价格\text{收益率} = \frac{\text{票息收入} + \text{买卖价差}}{\text{买入价格}}收益率=买入价格票息收入+买卖价差
票息收入:债券每年固定支付的利息。
买卖价差:买入价和到期面值之间的差额。
举例:
假设有一张 面值1000元、票面利率4%、期限10年 的国债:
每年固定支付利息:
1000×4%=40元1000 \times 4% = 40元1000×4%=40元到期时还本:1000元。
情景1:按面值购买(价格 = 1000元)
每年40元利息,总共10年 = 400元利息。
本金1000元。
到期收益率 ≈ 4%。
情景2:低于面值买入(价格 = 900元)
每年还是40元利息(利息不变)。
到期时拿回1000元本金,多赚了100元。
收益率就高于4%(实际大概接近 5.6%)。
情景3:高于面值买入(价格 = 1100元)
每年还是40元利息。
但买的时候花了1100,到期只还1000,少100元。
收益率就低于4%(大概 2.9%)。
👉 这就是 价格和收益率反向关系 的直观解释。
2. 国债价格是如何确定的?
国债价格主要由 市场供求 和 未来现金流折现 决定。
数学上:
价格=∑t=1T票息(1+r)t+面值(1+r)T\text{价格} = \sum_{t=1}^{T} \frac{\text{票息}}{(1+r)^t} + \frac{\text{面值}}{(1+r)^T}价格=t=1∑T(1+r)t票息+(1+r)T面值
其中:
rrr = 市场要求的收益率(折现率)。
TTT = 剩余年限。
换句话说:市场对未来利率和通胀的预期,决定了大家愿意用多少折现率 rrr 去买债券 → 进而决定债券价格。
3. 举个完整例子
假设市场要求的收益率是 **5%**,来看同一张债券:
面值1000元
票息 40元/年
剩余10年到期
计算价格:
价格=∑t=11040(1+0.05)t+1000(1+0.05)10价格 = \sum_{t=1}^{10} \frac{40}{(1+0.05)^t} + \frac{1000}{(1+0.05)^{10}}价格=t=1∑10(1+0.05)t40+(1+0.05)101000
算出来大概是 $ 922元左右。
👉 这说明:
- 市场要求 5% 的收益率,但债券票息只有 4%,所以债券必须 打折出售(低于面值),投资者才能拿到期望的收益。
✅ 总结:
国债收益 = 利息 + 买卖差额,通常看“到期收益率”。
国债价格 = 未来现金流折现值,核心由市场利率和供需决定。
利率高 → 折现率高 → 债券价格低;利率低 → 折现率低 → 债券价格高。
补充的例子
票面价值 = 1000元
每年票息 = 40元
假设票面利率是 **4%**(40/1000)
当美联储买入大量10年期债券 → 价格上涨到 1100 元:
实际年化收益率(YTM) < 4%。
收益率曲线(市场利率曲线)整体下移。
✅ 总结:
收益率曲线里的利率指 市场收益率(YTM),而不是票面利率。
国债发行价格由 拍卖决定,不一定等于票面价值。
票面利率 < 市场利率 → 打折出售;票面利率 > 市场利率 → 溢价出售。